【増配期待銘柄】年2回優待がもらえる PBR1倍割れ銘柄!
もんしゃ(@kabushi_lover)です。
年2回優待がもらえるPBR1倍割れ銘柄をご紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月・9月の年2回です。
株主優待の内容
株主優待は、2,500円相当の地元特産品になります。
しかし、200株以上を1年以上継続保有する必要がありますので、注意が必要です。
| 保有株数 | 保有期間 | 1年以上 | |
|---|---|---|---|
| 権利月 | 3月 | 9月 | |
| 200株~ | 新茶 | 三ヶ日青島みかん | |
利回り
株価2,119円(2024年3月3日終値時点)、今期配当予想の60円で計算しています。
総合利回りは200株で1年未満の場合2.83%、1年以上の場合4.01%となっています。
| 保有株数 | 配当 | 1年以上 | |
|---|---|---|---|
| 優待 | 総合 | ||
| 200株~ | 2.83% | 1.18% | 4.01% |
会社の事業内容
FCCグループは、当社と子会社23社、関連会社1社により構成されています。主軸の事業は、二輪車用クラッチ、四輪車用クラッチの製造販売をしています。(「2023年3月期 有価証券報告書」より)
事業内容
※「2023年3月期 有価証券報告書」より
企業業績
| 株価 | 2,119円 |
| 時価総額 | 1115.5億円 |
| EPS | 221.15円 |
| PER | 9.58倍 |
| BPS | 3,568.17円 |
| PBR | 0.59倍 |
| 株主資本比率 | 76.0% |
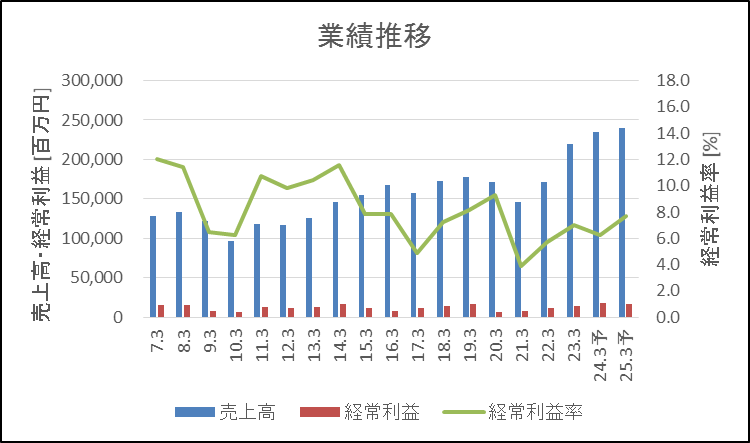
業績において、売上高は右肩上がりとなっており、徐々に伸びています。しかし、経常利益率は2007年3月期から2014年3月期にかけて10%前後でしたが、それ以降は低下し5~8%程で推移しています。今期業績の進捗状況(2024年3四半期時点)はアナリスト予想を上回っており、順調に進んでいます。株主資本比率は76.0%とやや高めとなっています。
配当性向は、直近2期(2022年、2023年)において、30%程で推移しています。なお、2020年3月期は1株純利益の大幅減少により、74%程になっています。しかし、業績の回復により、配当性向は27.1%の推移となっています。業績が拡大傾向にあることや中期経営計画を開示していることから、今後も株主還元策に注目していきたいところです。

直近8年間におけるキャッシュフローを見てみると、営業キャッシュフローは8期全てプラスになっています。また、フリーキャッシュフローもCF合計値も8期全てプラスになっています。その結果、2007年3月期から2023年3月期にかけて現金等は増加し53,700百万円程になっています。有利子負債は、2015年3月期から2023年3月期にかけて、16,400百万円程から7,500百万円程と半分以下となっており良い傾向であると思われます。

中期経営計画
財務戦略・目標
2023年3月期の決算説明資料として、2025年度の財務戦略・目標(第12次中期経営計画)を掲げています。2023年3月期の業績と比較して、売上高・営業利益ともに拡大する目標としています。それに加えて、総還元性向40%目標としています。

配当政策
現在のEPS・配当金の会社予想は、221.15円と60円となっており、2024年3月期の配当性向は27.1%となっています。直近の自己株式取得は2019年3月期となっています。
中期経営計画を今期から織り込んだ場合、12.9%乖離しています。また、自己株式取得は5年前が最後となっており、好材料となりPBR1倍割れ解消のための株価上昇に寄与するのではないでしょうか。
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- 現金等の増加・有利子負債減少による良好なBS
- 優待含めた利回り4%
- 総還元性向40%目標(10%強乖離あり)
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
ギフトHD 株主優待について!

もんしゃ(@kabushi_lover)です。
ギフトホールディングスの優待情報をご紹介します。
目次
株主優待について
権利確定月
権利確定月は、4月・10月の年2回です。
株主優待の内容
株主優待は、「電子ギフト」になります。電子ギフトは、店舗だけではなく、ラーメン豚山オンラインショップ(1枚で1,000円オフ)でも利用可能となっています。
店舗が近くにない株主も優待が使えるので、魅力がありますね。またオンラインも店舗並み同等の強気の価格設定で、レビューも良いみたいです。
| 保有株数 | 優待内容 | 電子チケット | |
|---|---|---|---|
| 保有期間 | 1年未満 | 1年以上 | |
| 100株~ | 2枚 | 3枚 | |
| 200株~ | 3枚 | 4枚 | |
| 300株~ | 4枚 | 5枚 | |
| 500株~ | 5枚 | 6枚 | |
株主優待の内容拡充
2022年7月14日に長期優待制度を導入しており、1年以上継続して100株以上保有することで、電子チケット1枚追加となりました。
自社商品のクオリティを株主が体感できるとともに、長期保有による安定的な株価支えとなって好感を持てますね。
利回り
株価2,884円(2022年8月19日終値時点)、今期配当予想の25円で計算しています。また、電子チケット1枚750円として計算しています。
総合利回りは100株で1.91%~2.43%となっています。
| 保有株数 | 配当 | 1年未満 | 1年以上 | ||
|---|---|---|---|---|---|
| 優待 | 総合 | 優待 | 総合 | ||
| 100株~ | 0.87% | 1.04% | 1.91% | 1.56% | 2.43% |
| 200株~ | 0.87% | 0.78% | 1.65% | 1.04% | 1.91% |
| 300株~ | 0.87% | 0.69% | 1.56% | 0.87% | 1.73% |
| 500株~ | 0.87% | 0.52% | 1.37% | 0.62% | 1.49% |
会社の事業内容
当社(ギフト)グループは、当社と子会社 9社により構成されています。横浜家系ラーメンを主体とした直営店の運営や食材提供、運営ノウハウ供与等を展開しています。21年10月期時点で、直営店事業は前期比+28店舗の150店舗(国内137・海外3・業務委託10)、プロデュース事業は前期比+86店舗の468店舗(国内455・海外13)となっています。(「2021年10月期 有価証券報告書」より)
事業内容
主なブランド
- 直営店事業部門
- 横浜家系ラーメンを主体とした直営店の運営
- プロデュース事業部門
- プロデュース店への食材提供
- 運営ノウハウ供与等
主なブランド
- 国内
- 横浜家系ラーメン 町田商店
- ラーメン豚山
- 赤みそ家
- ばってんラーメン、がっとん
- ラーメン四天王
- 長岡食堂
- 元祖油堂
- 海外(アメリカ)
- E.A.K. RAMEN
企業業績
| 株価 | 2,884円 |
| 時価総額 | 287億円 |
| EPS | 128.59円 |
| PER | 22.43倍 |
| BPS | 413.55円 |
| PBR | 6.97倍 |
| 株主資本比率 | 49.7% |
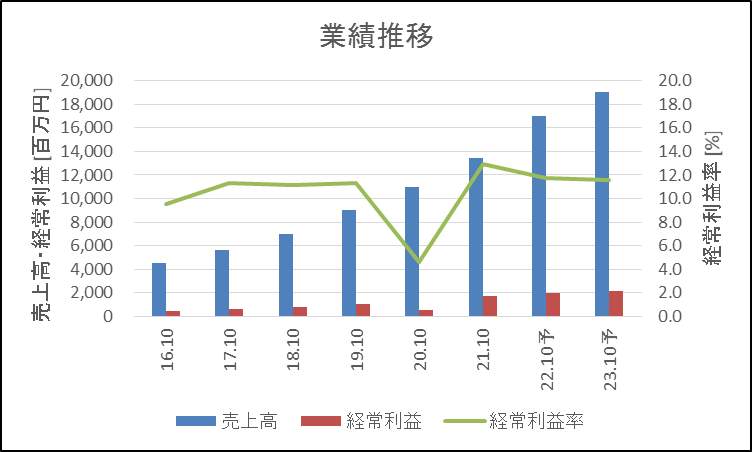
業績において、売上高は右肩上がりとなっており、順調な伸びです。経常利益率も2020年10月期を除き、10%~12%前後で推移しており、順調です。今期予想は、6期連続増収、2期連続最高益を達成する見通しとなっています。株主資本比率は53.2%とやや高めとなっています。
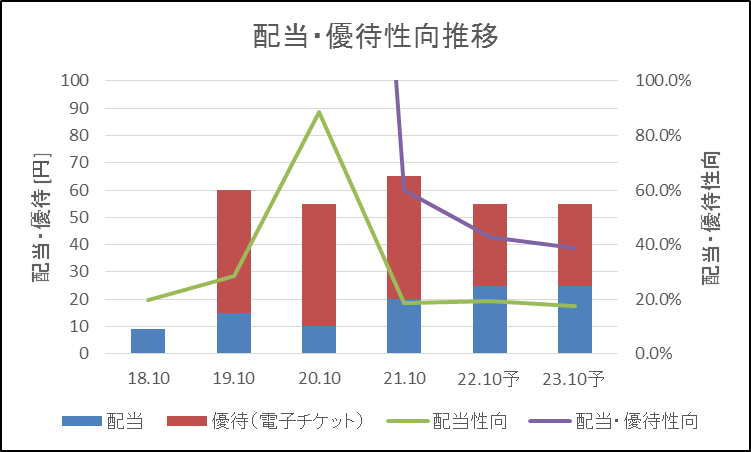
配当性向は、直近4期(2018年~2021年)において、20%~30%程で推移しています。なお、2020年10月期は1株純利益の大幅減少により、88%程になっています。しかし、業績の回復および最高益達成により、配当性向は20%程の推移となっています。業績が拡大傾向にあることや優待拡充等していることから、今後も株主還元策に注目していきたいところです。
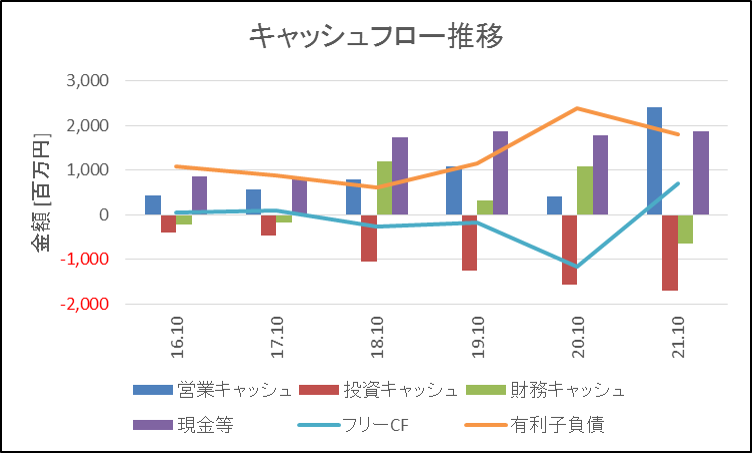
直近6年間におけるキャッシュフローを見てみると、営業キャッシュフローは6期全てプラスになっています。しかし、それに伴い、投資キャッシュフローが増加しており、フリーキャッシュフローもマイナスになっています。2021年10月期はフリーキャッシュフローがプラスに転換しています。これは、補助金の収入が増加したことにより改善されています。
2021年10月期には有利子負債は1,800百万円程、現金等は1,900百万円弱とほぼ同額になっています。これは、店舗拡大による投資フェーズによるものであり、この数値による判断はし難いです。
中期経営計画
業績目標
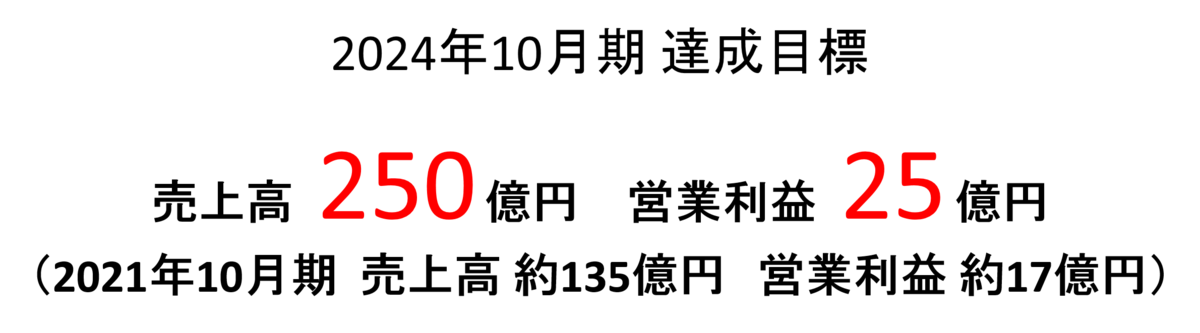
2021年10月期の決算説明資料として、2024年10月期の業績目標を掲げていました。2021年10月期の業績と比較して、売上高は1.85倍、営業利益は1.47倍の目標数値となっています。
目標KPI
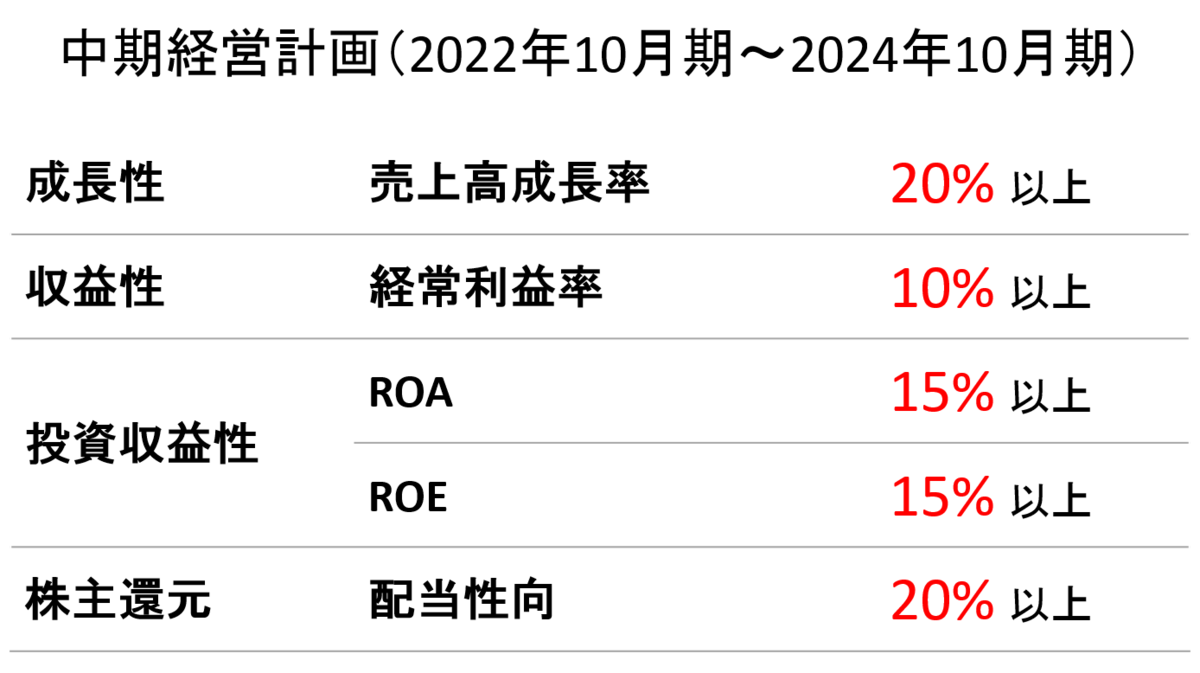
さらに、2021年10月期の決算説明資料にて、2022年10月期~2024年10月期の目標KPIを掲げています。どの値も高成長といえるものを掲げており、期待していところです。
配当政策
四季報の配当性向予想として、20%弱の見通しとなっています。目標配当性向を20%以上としていることから、予想通りの進捗以上であれば、増配期待が持てるかもしれません。
株主還元策として、配当性向 20%以上を目標に掲げている。
※「2021年10月期 決算説明資料」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- 6期連続増収、2期連続最高益
- 有利子負債増加しているが、業績拡大基調
- 配当性向 20%以上目標
- 中期経営計画策定による事業戦略あり
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
キムラユニティー 株主優待到着!

もんしゃ(@kabushi_lover)です。
キムラユニティーの優待情報をご紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月・9月の年2回です。
株主優待の内容
株主優待は、「おこめ券」になります。
おこめ券は、440円相当の商品券として扱えるので利用機会はあります。
さらに有効期限がないのもメリットです。
| 保有株数 | 優待内容 | おこめ券 | |
|---|---|---|---|
| 保有期間 | 2年未満 | 2年以上 | |
| 200株~ | 2枚 | - | |
| 1,000株~ | 3枚 | 5枚 | |
| 2,000株~ | 5枚 | 7枚 | |
利回り
株価772円(2022年7月15日終値時点)、今期配当予想の30円で計算しています。
総合利回りは200株で5.03%となっています。
| 保有株数 | 配当 | 2年未満 | 2年以上 | ||
|---|---|---|---|---|---|
| 優待 | 総合 | 優待 | 総合 | ||
| 200株~ | 3.89% | 1.32% | 5.03% | - | - |
| 1,000株~ | 3.89% | 0.34% | 4.23% | 0.57% | 4.46% |
| 2,000株~ | 3.89% | 0.28% | 4.17% | 0.40% | 4.28% |
会社の事業内容
キムラユニティーグループは、当社と子会社 5社及び関連会社 8社により構成されています。以下4つの主要事業セグメントを展開しています。(「2022年3月期 有価証券報告書」より)
- 物流サービス事業
- 包装事業
- 自動車補修部品等の入出庫作業
- 包装作業
- 梱包作業
- 格納器具製品事業
- 鉄製及び木製のパレット、コンテナ等格納器具及び台車等の運搬具の製造
- 自動車サービス事業
- 車両リース事業
- 車両整備、自動車保険、交通防災サービス等をセットにしたフルメンテナンスの自動車リースの販売
- 車両整備事業
- 車両車検
- 定期点検
- 一般修理
- 鈑金及び塗装
- リース車のメンテナンス受託
- 自動車販売事業
- 新車、中古車の販売
- 車両リース事業のリース契約満了車の処分
- カー用品販売事業
- タイヤ、ホイール、オーディオ、カーナビ、モータースポーツ用品等の販売
- 保険代理店事業 他
- 損害保険・生命保険の募集
- 交通防災サービス事業
- 駐車場事業
- 情報サービス事業
- システム開発
- 包括保守
- ネットワーク関連サービス
- 人材サービス事業
- 人材派遣サービス
- アウトソーシングサービス
- スキル育成サービス
- など...
企業業績
| 株価 | 772円 |
| 時価総額 | 181億円 |
| EPS | 104.86円 |
| PER | 7.36倍 |
| BPS | 1,360.64円 |
| PBR | 0.57倍 |
| 株主資本比率 | 57.2% |
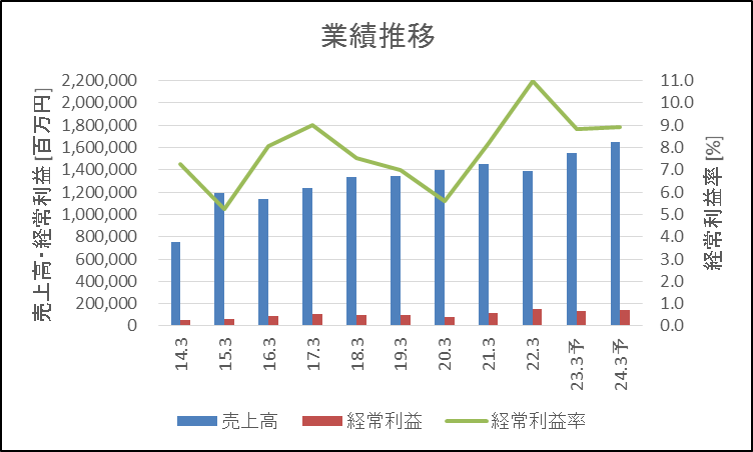
業績において、売上高は右肩上がりとなっており、順調な伸びです。経常利益率も2009年3月期に反転し改善傾向にあり、2022年3月期には6%前後で推移しています。また、今期予想は、5期連続最高益の見通しとなっています。株主資本比率は57.2%とやや高めとなっています。
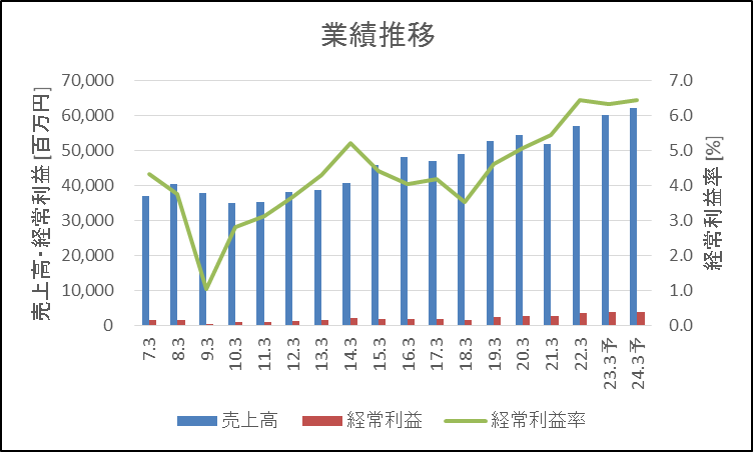
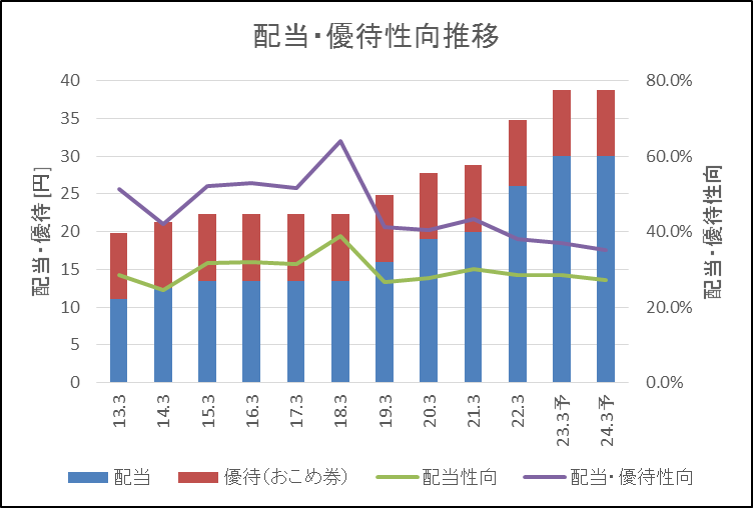
配当性向は、直近3期(2020年~2022年)において、30%程で推移しています。配当額は2013年以降減配はなく、徐々に増額を行われています。業績が拡大傾向にあることから、今後も段階的に増配されるかに注目していきたいところです。
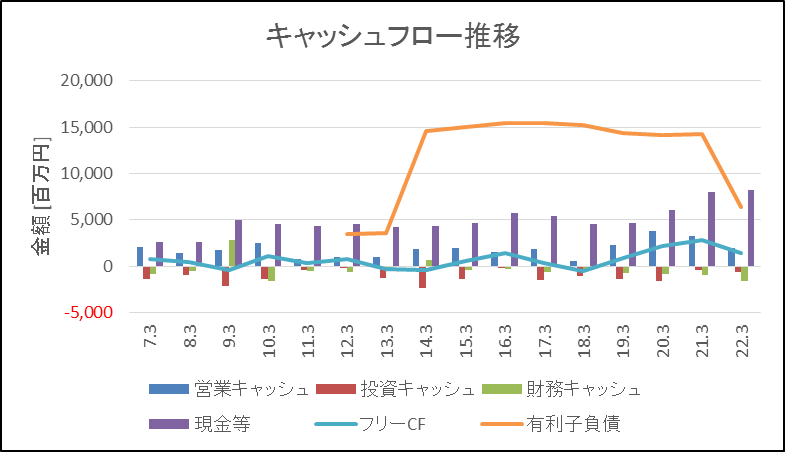
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは16年間全てプラスになっています。また、フリーキャッシュフローは12年間プラス(マイナスは2009年、2013年、2014年、2018年の4期)となっています。なお、マイナス時のフリーキャッシュフローは、-500百万円程と、マイナス額が小さく、影響は少ないと思われます。
2022年3月期には有利子負債は6,300百万円程に減少し、現金等は8,200百万円程になっています。現金等が負債より多く逆転しており、財務的にいい傾向にあるといえます。
株主還元
配当政策
直近3期における配当性向は27%~30%程で推移しており、配当性向の目標値に近づいています。業績拡大傾向にあることから、今後も増配する可能性があると考えています。また、配当性向が30%と低く、将来的に上昇余地があると思われます。
株主還元における配当金について、配当性向30%を目標値として検討している。
※「2022年3月期 有価証券報告書」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- 4期連続最高益、EPS拡大
- 現金等が有利子負債を上回り良好な財務
- PBRが0.5~0.6倍程と割安水準
- 業績拡大により、今後も増配可能性あり(配当性向 30%)
- 総合利回り100株で5%程・1,000株2,000株でも4%超と高配当利回り
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
飯田GHD 株主優待到着!

もんしゃ(@kabushi_lover)です。
飯田グループホールディングスの優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月の年1回です。
株主優待の内容
株主優待は、「江の島アイランドスパ利用券、または施設共通券・リフォームクーポン券」になります。
| 保有株数 | 優待内容 | ||
|---|---|---|---|
| 「江の島アイランドスパ」 温泉・プールエリア利用券 |
施設共通 クーポン券 |
リフォーム クーポン券 |
|
| 100株~ | 4枚 | - | - |
| 1,000株~ | - | 5万円相当 | 5万円相当 |
| 10,000株~ | - | 10万円相当 | 10万円相当 |
| 100,000株~ | - | 20万円相当 | 20万円相当 |
利回り
株価2,092円(2022年7月14日終値時点)、今期配当予想の90円で計算しています。なお、優待券は流動性が低いと思われるので、「江の島アイランドスパ利用券(4枚)」は3,000円、「施設利用・リフォームクーポン券」は換金率36%として計算しています。
総合利回りは100株で5.74%となっています。
| 保有株数 | 配当 | 優待 | 総合 |
|---|---|---|---|
| 100株~ | 4.30% | 1.43% | 5.74% |
| 1,000株~ | 4.30% | 0.86% | 5.16% |
| 10,000株~ | 4.30% | 0.17% | 4.47% |
| 100,000株~ | 4.30% | 0.03% | 4.34% |
会社の事業内容
飯田GHDグループは、当社と連結子会社 46社により構成されています。以下3つの主要事業セグメントを展開しています。(「2022年3月期 有価証券報告書」より)
- 戸建分譲事業
- マンション事業
- 請負工事事業
- その他
企業業績
| 株価 | 2,092円 |
| 時価総額 | 6,033億円 |
| EPS | 329.43円 |
| PER | 6.35倍 |
| BPS | 3,221.00円 |
| PBR | 0.65倍 |
| 株主資本比率 | 54.8% |
業績において、売上高は2014年3月期以降右肩上がりと、微増の伸びとなっています。経常利益率は、2022年3月期において、10%超と改善しています。また、今期予想は、増収減益の見通しとなっています。株主資本比率は54.8%とやや高めとなっています。
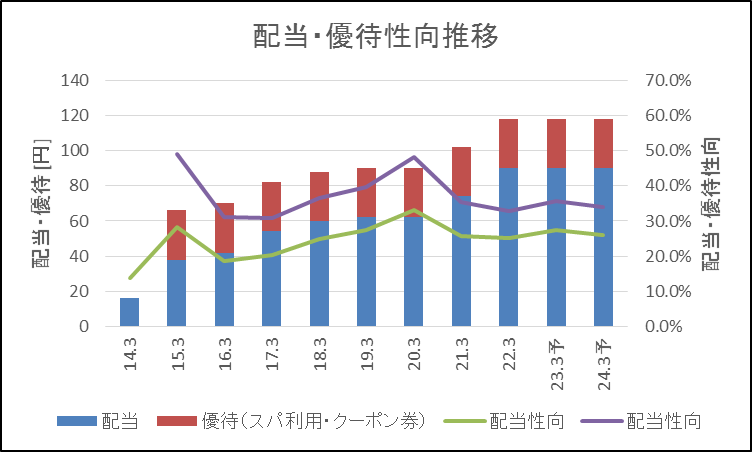
配当性向は、直近5期(2018年~2022年)において、20%~30%程で推移しています。配当額は2014年以降減配はなく、徐々に増額が行われています。
直近9年間におけるキャッシュフローを見てみると、営業キャッシュフローは7年間プラス(マイナスは2014年、2017年の2期)になっています。なお、直近5期連続プラスとなっています。また、フリーキャッシュフローは4年間プラス(マイナスは2014年、2017年、2018年、2020年、2022年の5期)となっています。
フリーキャッシュフローはマイナスが多いですが、それに財務キャッシュフローを加えると9年間全てプラスとなっており、現金等も増加傾向にあります。2014年、2017年、2020年3月期における財務キャッシュフローの増加は、借入金の収入(増加)の影響によるものです。
2022年3月期には有利子負債は524,000百万円程、現金等は560,000百万円程になっており、現金等が負債より若干上回っています。
株主還元
配当政策
目標の配当性向は示していませんが、減配なく、EPSの拡大とともに増額傾向にあります。
株主への利益還元を経営上の重要政策のひとつの位置付けとし、安定的かつ継続的な配当を行うことを基本方針としている。
※「2022年3月期 有価証券報告書」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
田辺工業 株主優待到着!

もんしゃ(@kabushi_lover)です。
田辺工業の優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月・9月の年2回です。
株主優待の内容
株主優待は、「クオカード」になります。
| 保有株数 | 優待内容 |
|---|---|
| クオカード | |
| 100株~ | 500円相当 |
利回り
株価888円(2022年7月13日終値時点)、今期配当予想の33円で計算しています。
総合利回りは100株で4.84%となっています。
| 保有株数 | 配当 | 優待 | 総合 |
|---|---|---|---|
| 100株~ | 3.72% | 1.13% | 4.84% |
会社の事業内容
田辺工業グループは、当社と連結子会社 4社により構成されています。以下2つの主要事業セグメントを展開しています。(「2022年3月期 有価証券報告書」より)
- 設備工事事業(売上高比率:97.1%)
- 産業プラント設備工事(売上高比率:48.4%)
- 設備保全工事(売上高比率:21.7%)
- 電気計装工事(売上高比率:18.5%)
- 送電工事(売上高比率:5.1%)
- 管工事(売上高比率:3.4%)
- 表面処理事業(売上高比率:2.5%)
- その他(売上高比率:0.3%)
- タイ国で事業展開
企業業績
| 株価 | 888円 |
| 時価総額 | 95億円 |
| EPS | 158.86円 |
| PER | 5.59倍 |
| BPS | 1,809.92円 |
| PBR | 0.49倍 |
| 株主資本比率 | 55.2% |
業績において、売上高は2011年3月期以降右肩上がりとなっており、順調な伸びです。それに伴い、経常利益率は改善傾向にあり、2022年3月期には7%前後で推移していました。また、今期予想は、5期連続増収減益の見通しとなっています。株主資本比率は55.2%とやや高めとなっています。

配当性向は、直近5期(2018年~2022年)において、20%程で推移しています。配当額は2013年以降減配はなく、徐々に増額を行われています。今後も段階的に増配されるかに注目していきたいです。

直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは15年間プラス(マイナスは2012年の1期のみ)になっています。また、フリーキャッシュフローは10年間プラス(マイナスは2010年、2012年、2014年、2015年、2018年、2020年の6期)となっています。
なお、2012年期の営業キャッシュフローは、売上債権、未成工事支出金の支出が多いといった印象もあり、マイナスとなっています。フリーキャッシュフローのマイナス部においては、投資キャッシュフローにおける有形固定資産の取得による支出が増加している傾向があると思われます。
2022年3月期には有利子負債は2,200百万円弱、現金等は5,100百万円程になっており、現金等が負債より多く、キャッシュリッチな企業といえます。

株主還元
配当政策
配当性向を現段階で20%としているが、将来的に30%に引き上げるといったことから、配当額に上昇余地があると考えられます。
利益還元について、株主還元の安定的拡大を目指し、配当性向の目安を当面20%程度、将来的には30%の水準を目指していく。
※「2022年3月期 有価証券報告書」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- 5期連続増収減益と途切れながら利益拡大
- 現金等が有利子負債より多くキャッシュリッチ
- PBRが0.5倍程と割安水準
- 配当性向は当面20%であるが、将来目標30%と、増配余地あり
- 総合利回り4%後半と高配当利回り
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
JSP 株主優待到着!
もんしゃ(@kabushi_lover)です。
JSPの優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月の年1回です。
株主優待の内容
株主優待は、「クオカード」になります。
| 保有株数 | 優待内容 |
|---|---|
| クオカード | |
| 100株~ | 3,000円相当 |
利回り
株価1,425円(2022年7月12日終値時点)、今期配当予想の50円で計算しています。
総合利回りは100株で5.61%となっています。
| 保有株数 | 配当 | 優待 | 総合 |
|---|---|---|---|
| 100株~ | 3.51% | 2.11% | 5.61% |
会社の事業内容
JSPグループは、当社と子会社 37社(国内11、海外26)および親会社 1社により構成されています。以下2つの主要事業セグメントを展開しています。(「2022年3月期 有価証券報告書」より)
- ビーズ事業(売上高比率:60.0%)
- PBビーズ(機器部品・電子部品等のクッション材)
- スチロダイア(緩衝材、断熱材、土木資材等)
- 押出事業(売上高比率:34.2%)
- スチレンペーパー(食品容器・工業部品用トレー)
- ミラボード(折箱用 食品容器・広告宣伝用ボード)
- ミラマット(シート用緩衝材)
- キャプロン(気泡緩衝シート)
- ミラフォーム(建築用断熱材)
- ミラプランク(様々な用途利用可な緩衝材)
- その他(売上高比率:5.7%)
- 当社製品
- 一般包装資材
- 以下の製造販売を行っています。
- 以下の製造販売を行っています。
- 以下の仕入販売等
企業業績
| 株価 | 1,425円 |
| 時価総額 | 448億円 |
| EPS | 104.00円 |
| PER | 13.70倍 |
| BPS | 2,884.93円 |
| PBR | 0.49倍 |
| 株主資本比率 | 63.9% |
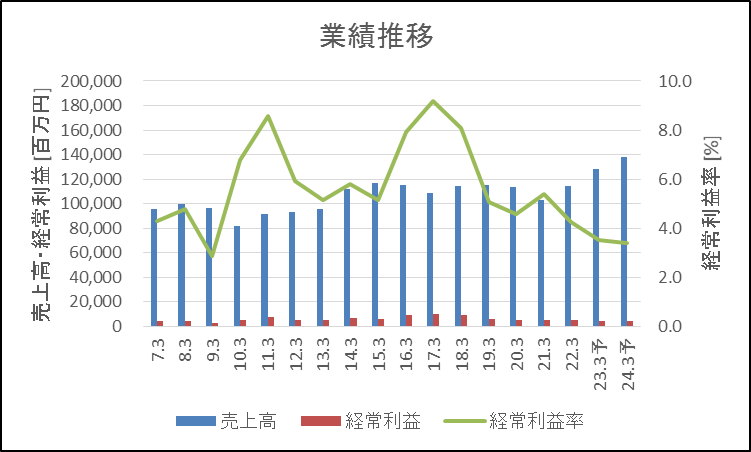
業績において、売上高は2014年~2022年3月期の間、横ばい状態となっています。経常利益率は、前年期と比べ、4%と改悪しています。今期予想は、増収減益の見通しとなっており、利益率は3%台に割り込む予想となっています。株主資本比率は63.9%とやや高めとなっています。
今期は、原材料価格の高騰や物流コストの上昇の影響により、減益や利益率の改悪となりそうです。
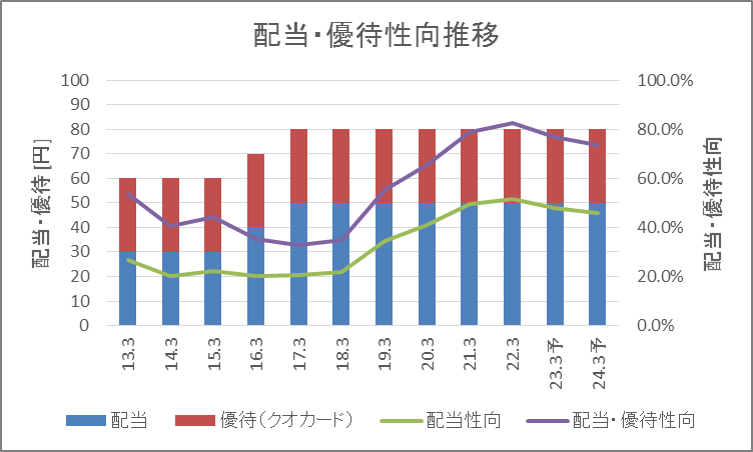
配当性向は、2021~2022年3月期において、50%程で推移しています。配当額は2017年以降変動はありませんが、2022年3月期には利益が半減により、20%から50%となっています。今後は、利益が増益に反転するかに注目していきたいと思います。
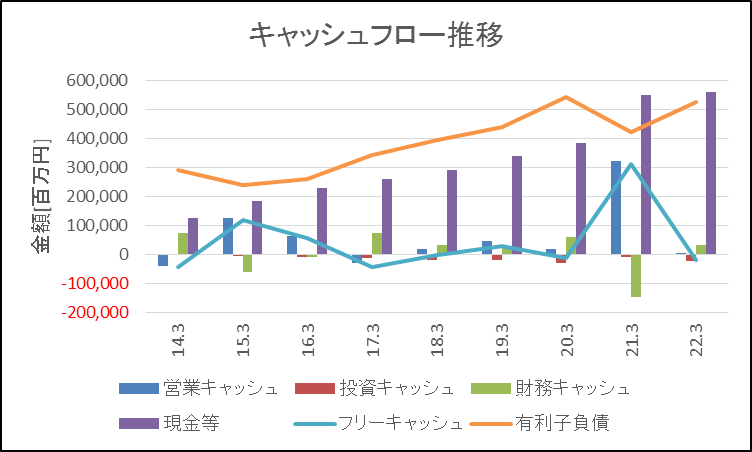
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは16年間全てプラスになっています。また、フリーキャッシュフローは10年間プラス(マイナスは2007年、2008年、2012年、2014年、2019年、2020年の6期間)となっています。なお、フリーキャッシュフローは16年間平均と直近5年間平均ともにプラスとなっていますが、直近5年間は500百万円減の1,300百万円となっています。さらに、投資キャッシュフローは直近5年平均の方が拡大しております。
2022年3月期には有利子負債は20,700百万円程、現金等は10,500百万円程になっており、現金等より負債が多く、リスクがあるといえます。
株主還元
配当政策
目標配当性向の指数を掲げていませんが、2013年以降、増益を含めた安定した配当を出しています。しかしながら、利益およびEPSの減少により、配当性向が高まっているので、減配しないか、配当性向が低くなるかに注目したいところです。
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- 5期連続でEPS減少
- 有利子負債が現金等より上回っておりややリスクあり?
- PBRが0.5倍程と割安水準
- 総合利回り5%後半と高配当利回り
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
立花エレテック 株主優待到着!
もんしゃ(@kabushi_lover)です。
立花エレテックの優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月の年1回です。
株主優待の内容
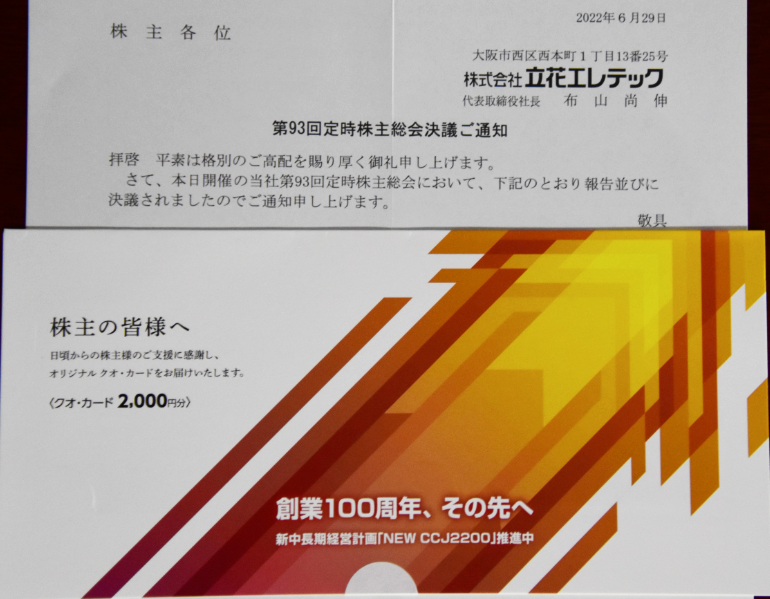
株主優待は、「クオカード」になります。
| 保有株数 | 優待内容 | クオカード | |
|---|---|---|---|
| 保有期間 | 3年未満 | 3年以上 | |
| 100株~ | 2,000円相当 | 3,000円相当 | |
| 1,000株~ | 3,000円相当 | 5,000円相当 | |
利回り
株価1,512円(2022年7月8日終値時点)、今期配当予想の60円で計算しています。
総合利回りは100株で5.29%~3.37%、1,000株で4.17%~4.30%となっています。
| 保有株数 | 配当 | 3年未満 | 3年以上 | ||
|---|---|---|---|---|---|
| 優待 | 総合 | 優待 | 総合 | ||
| 100株~ | 3.97% | 1.32% | 5.29% | 1.98% | 5.95% |
| 1,000株~ | 3.97% | 0.20% | 4.17% | 0.31% | 4.30% |
会社の事業内容
立花エレテックグループは、連結子会社 16社により構成されています。3つの主要事業セグメントを展開しています。(「2022年3月期 有価証券報告書」より)
※「第93期 年次報告書(株主通信)」より
企業業績
| 株価 | 1,512円 |
| 時価総額 | 378億円 |
| EPS | 200.17円 |
| PER | 7.55倍 |
| BPS | 3,092.28円 |
| PBR | 0.49倍 |
| 株主資本比率 | 57.0% |
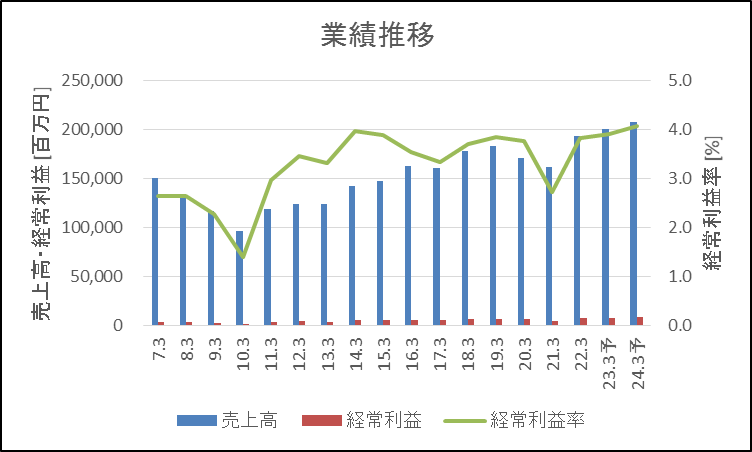
業績において、売上高は2010年まで落ち込みましたが、その期から反転し、増加傾向にあります。経常利益率は、改善傾向にあり、2014年3月期の水準まで戻ってきています。四季報予想より2024年3月期に利益率が更新する見通しになっています。株主資本比率は57.0%とやや高めとなっています。
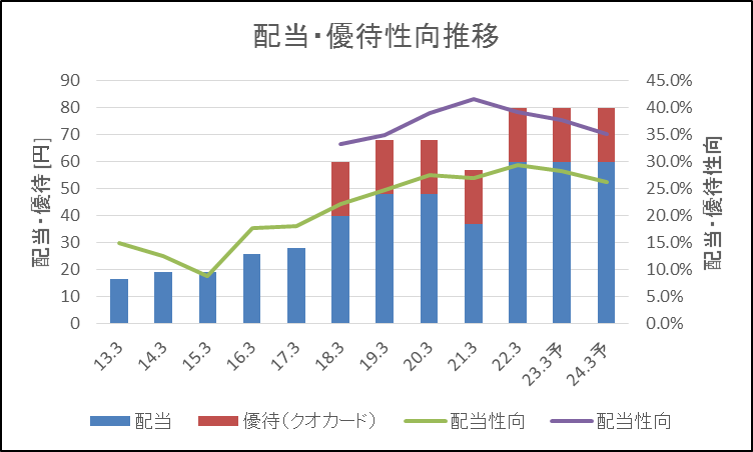
配当性向は、直近4年間(2019~2022年)において、25%~30%程で推移しています。2013年3月期以降、減配は2021年3月期の1回で、減収大幅減益EPS減となっています。また、2016年3月期にはEPS減していますが、増収増益と堅調に推移し、増益となっていました。そのことから、売上高や営業利益等に注目した配当ベースになっていると感じています。
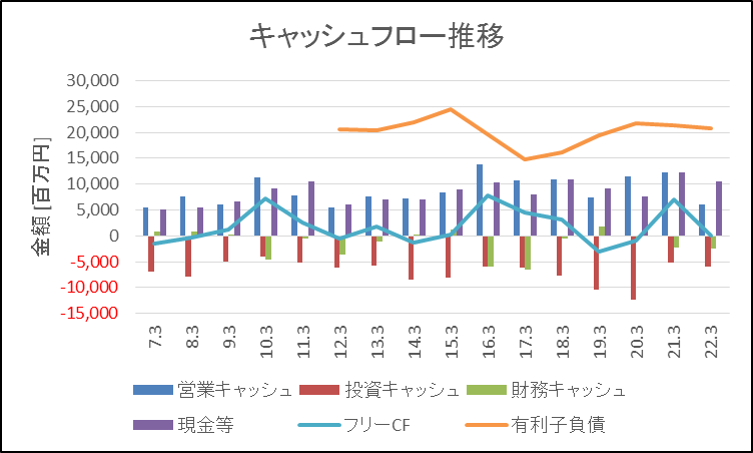
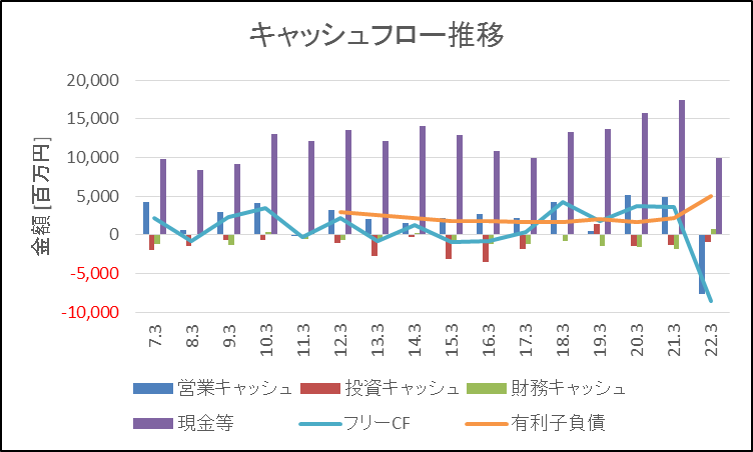
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは14年間プラス(マイナスは2011年、2022年の2期間)になっています。また、フリーキャッシュフローは10年間プラス(マイナスは2008年、2011年、2013年、2015年、2016年、2022年の6期間)となっています。2022年3月期の営業キャッシュフローは、売上債権と棚卸資産の増加額の減少によりマイナスになりました。また、投資キャッシュフローが減少している2013年、2015年、2016年において、主に有形固定資産の取得や定期預金の増加、投資有価証券の取得等となっており、それに伴いフリーキャッシュフローがマイナスとなっています。
フリーキャッシュフローのマイナス部(6期)の平均は-2,000百万円、プラス部(10期)は2,500百万円と、やや安定したビジネスとして思われます。
2022年3月期には有利子負債は5,000百万円程、現金等は9,900百万円程になっており、ややキャッシュリッチな企業といえます。
株主還元
配当政策
株主還元策として、配当および自社株買い(2022年、2016年)によりEPS価値を高めていく方針とされています。
安定配当をベースとして業績を裏付けられた適正な利益還元に努めていく方針としている。なお、自己株式の取得について、実施時期及び実施規模も含め、1株当たりの価値を高めるため、積極的に対応していく。
※「2022年3月期 有価証券報告書」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- やや良好なビジネスモデル
- 有利子負債より現金等が上回っておりややキャッシュリッチ
- PBRが0.5倍と割安水準
- 100株で5%超、1,000株で4%超と高配当利回り
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
