ヤマダHD 株主優待到着!
もんしゃ(@kabushi_lover)です。
ヤマダホールディングスの優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月・9月の年2回です。
株主優待の内容
株主優待は、「優待割引券(3月・9月)」になります。
3月の株主優待
| 保有株数 | 優待内容 |
|---|---|
| 優待割引券(500円) | |
| 100株~ | 1枚 |
| 500株~ | 4枚 |
| 1,000株~ | 10枚 |
| 10,000株~ | 50枚 |
9月の株主優待
| 保有株数 | 優待内容 |
|---|---|
| 優待割引券(500円) | |
| 100株~ | 2枚 |
| 500株~ | 6枚 |
| 1,000株~ | 10枚 |
| 10,000株~ | 50枚 |
利回り
株価489円(2022年7月7日終値時点)、今期配当は未定ですが、前年期の実績18円で計算しています。なお優待券は1,000円で500円の割引と流動性が低いため、換金率80%(優待券500円分で金400円)として計算しています。
100株~10,000株保有で総合利回りは6.13%~4.50%となっています。
| 保有株数 | 配当 | 優待 | 総合 |
|---|---|---|---|
| 100株~ | 3.68% | 2.45% | 6.13% |
| 500株~ | 3.68% | 1.64% | 5.32% |
| 1,000株~ | 3.68% | 1.64% | 5.32% |
| 10,000株~ | 3.68% | 0.82% | 4.50% |
会社の事業内容
ヤマダホールディングスグループは、当社と連結子会社 43社、非連結子会社 16社、持分法適用関連会社 2社、持分法非適用関連会社 4社 により構成されています。以下事業セグメントを展開しています。(「2022年3月期 有価証券報告書」より)
企業業績
| 株価 | 489円 |
| 時価総額 | 4,727億円 |
| EPS | 59.48円 |
| PER | 8.22倍 |
| BPS | 785.50円 |
| PBR | 0.62倍 |
| 株主資本比率 | 51.6% |
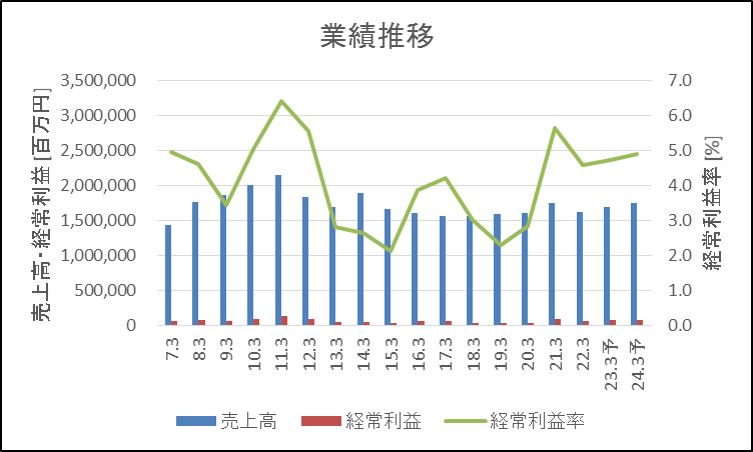
業績において、売上高および経常利益は横ばいで推移しています。なお、売上高は1,500,000百万円~2,000,000百万円前後、経常利益は50,000百万円~100,000百万円前後です。成長期待はありませんが、安定したビジネスモデルとなっています。経常利益率は、2%~6%程と低い率で推移しています。株主資本比率は51.6%とやや高めとなっています。
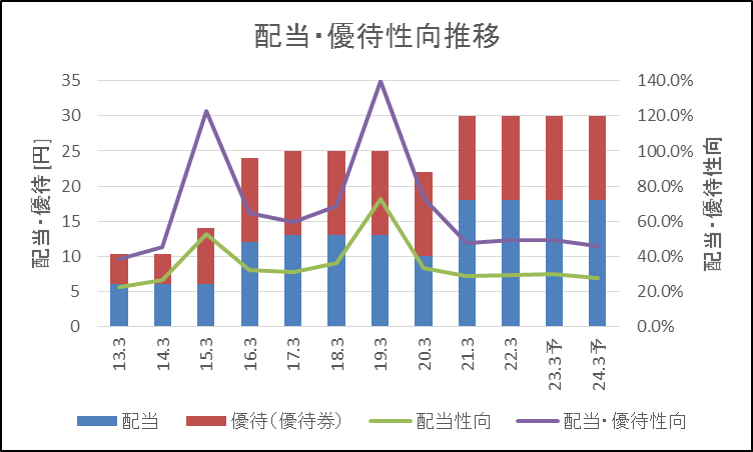
配当性向は、直近7年間を見てみると、30%前後(大幅減益となった2019年を除く)で推移していす。また、直近10年間において、2020年に減配があったものの増配傾向にあります。今期の配当額は非開示になっていますが、業績はほぼ横ばいとなっていることから、前年度と同額にはなるかと思います。
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは14年間プラス(マイナスは2013年、2016年の2年間)になっています。また、フリーキャッシュフローは9年間プラス(マイナスは2007年~2009年、2012年、2013年、2016年、2022年の7年間)となっています。なお、2013年および2016年は、売上債権や棚卸資産が増加が目立っていたように思います。
有利子負債と現金等は長期間でみると横ばい状態にあります。しかし、有利子負債は、現金等を上回っており、リスクはあるかと思います。

株主還元
配当政策
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
ソフト99 株主優待到着!
もんしゃ(@kabushi_lover)です。
ソフト99の優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月の年1回です。
株主優待の内容
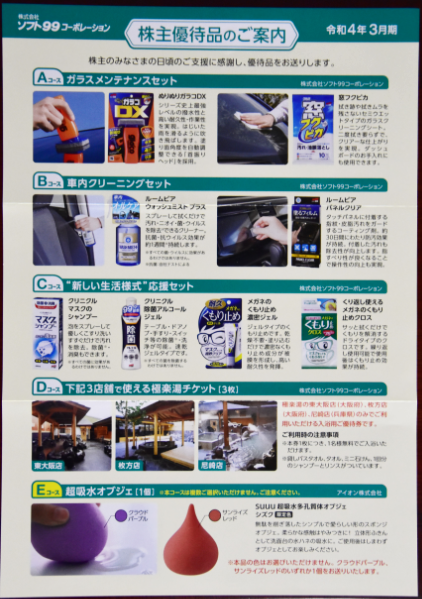
株主優待は、「自社および自社グループ会社製品等」になります。
| 保有株数 | 優待内容 | 自社および自社グループ会社製品等 | |
|---|---|---|---|
| 保有期間 | 3年未満 | 3年以上 | |
| 100株~ | 自社製品(カーケア製品) | 内容変更 | |
| 500株~ | 2つ | 3つ | |
| 1,000株~ | 3つ | 4つ | |
利回り
株価1,098円(2022年7月6日終値時点)、今期配当予想の37円で計算しています。なお、株主優待は流動性が低いため利回りに含めていません。
総合利回りは3.37%となっています。
| 保有株数 | 配当 | 3年未満 | 3年以上 | ||
|---|---|---|---|---|---|
| 優待 | 総合 | 優待 | 総合 | ||
| 100株~ | 3.37% | 0% | 3.37% | - | - |
| 500株~ | 3.37% | 0% | 3.37% | - | - |
| 1,000株~ | 3.37% | 0% | 3.37% | - | - |
会社の事業内容
ソフト99グループは、当社と連結子会社 10社により構成されています。4つの事業セグメントを展開しています。(「2022年3月期 有価証券報告書」より)
- ファインケミカル(売上高比率:49.6%)
- 自動車・家庭用ケミカル用品の製造・販売
- ポーラスマテリアル(売上高比率:26.9%)
- 機能性精密多孔質体製品の製造・販売
- 医療・衛生管理用品の企画・開発・販売
- サービス(売上高比率:19.1%)
- 自動車整備・鈑金
- 自動車教習
- 生活用品企画販売
- 不動産関連(売上高比率:4.4%)
- 不動産賃貸
- 温浴施設運営および介護予防支援
企業業績
| 株価 | 1,098円 |
| 時価総額 | 245億円 |
| EPS | 103.72円 |
| PER | 10.59倍 |
| BPS | 2,369.05円 |
| PBR | 0.46倍 |
| 株主資本比率 | 86.8% |
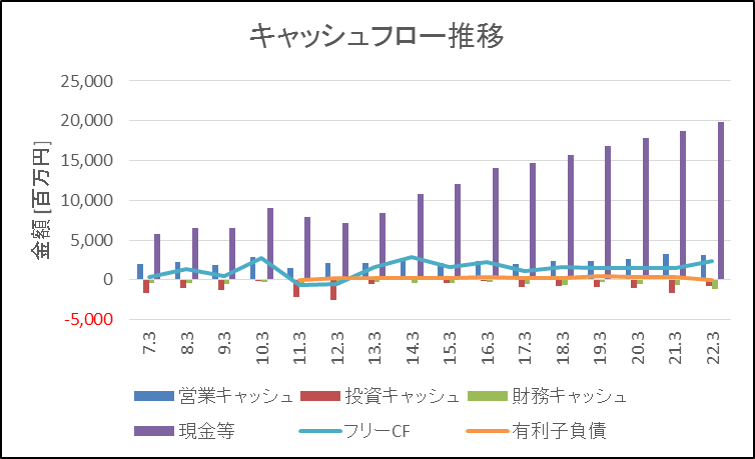
業績において、売上高は増加傾向にあり、2期連続増収増益となっています。経常利益率は、改善傾向にあり、今期は11.7%になる見通しとなっています。なお、2007年3月期には9%程で推移していました。株主資本比率は86.8%と高めとなっています。
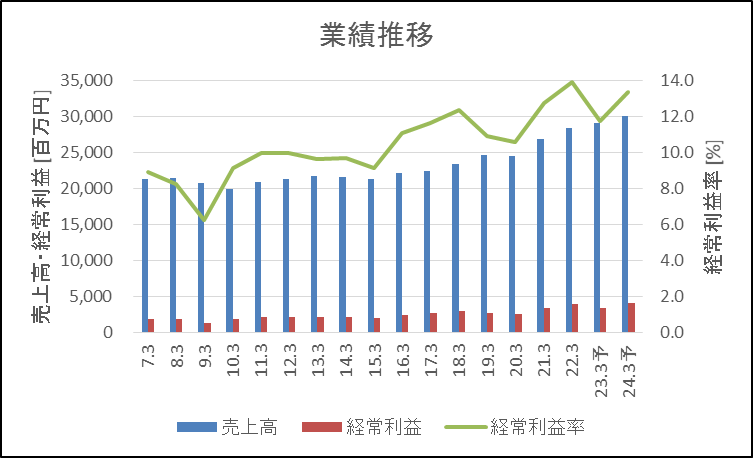
配当性向は、2016年3月期以降を見てみると、25%程を下限に45%以下で推移していました。2013年3月期以降、配当額は減少することなく、横ばいもしくは増加傾向にあります。
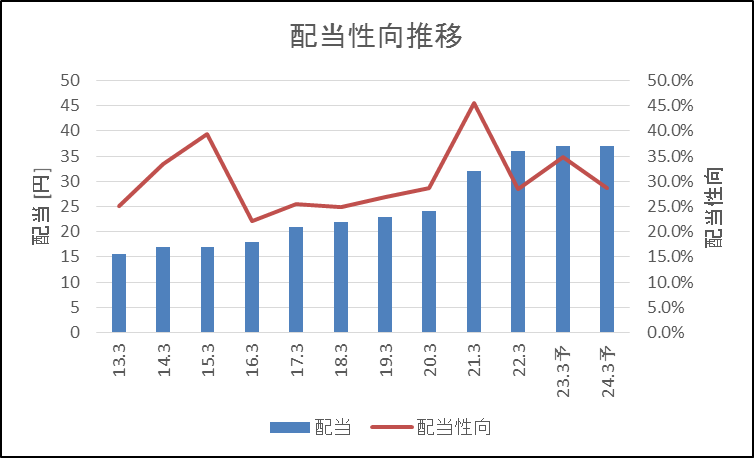
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは16年間全てプラスになっています。また、フリーキャッシュフローは14年間プラス(マイナスは2011年、2012年の2年間)となっています。また、フリーキャッシュフローの直近10年間の平均は1,800百万円程と安定しており、良好なビジネスモデルといえます。
2022年3月期には有利子負債は0百万円となっており、現金等は20,000百万円程になっており、キャッシュリッチな企業といえます。
株主還元
配当政策
株主還元策として、連結営業利益の25%を還元目標に掲げ、配当だけでなく、自社株買いの両面から行っていく方針をとっています。自社株買いによりEPS価値を高めており、良好な方針だと考えています。
当事業年度について、本来の事業運営結果に直結、かつ特殊要因の影響を受け難い安定した還元実行を目指し、「連結営業利益の25%」を基本方針に株主還元を行う。
※「2022年3月期 有価証券報告書」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- フリーキャッシュフローは10年平均18億円程
- 有利子負債はなく、現金増加傾向でキャッシュリッチ
- 総合利回りは3%前半
- 配当や自社株買いによる還元策でEPS価値向上
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
早稲田アカデミー 株主優待到着!
もんしゃ(@kabushi_lover)です。
早稲田アカデミーの優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月・9月の年2回です。
株主優待の内容
株主優待は、「クオカード(3月)・株主優待券(9月)」になります。
3月の株主優待
| 保有株数 | 優待内容 | クオカード | |
|---|---|---|---|
| 保有期間 | 3年未満 | 3年以上 | |
| 100株~ | 1,000円 | 2,000円 | |
9月の株主優待
| 保有株数 | 優待内容 | 株主優待券 | |
|---|---|---|---|
| 保有期間 | 3年未満 | 3年以上 | |
| 100株~ | 5,000円 | 10,000円 | |
利回り
株価1,163円(2022年7月5日終値時点)、今期配当予想の24円で計算しています。なお、優待券は流動性が低いため、換金率84%(優待券5,000円分で金4,200円)として計算しています。
100株保有で総合利回りは6.53%~11.01%となっています。
| 保有株数 | 配当 | 3年未満 | 3年以上 | ||
|---|---|---|---|---|---|
| 優待 | 総合 | 優待 | 総合 | ||
| 100株~ | 2.06% | 4.47% | 6.53% | 8.94% | 11.01 |
会社の事業内容
早稲田アカデミーグループは、当社と連結子会社 5社(株式会社野田学園、株式会社水戸アカデミー、株式会社集学舎、その他海外 2社) により構成されています。また、直営店およびフランチャイズ等により教育関連事業を展開しています。(「2022年3月期 有価証券報告書」より)
- 早稲田アカデミー
- 野田クルゼ
- 中学生、高校生及び高卒性を対象とした医歯薬系専門の大学受験予備校の提供
- 水戸アカデミー
- 茨城県内
- 小・中学生を対象とした進学学習指導の提供
- QUARD
- 千葉県内
- 小・中・高校生を対象とした進学学習指導の提供
- WASEDA ACADEMY UK CO., LTD
- イギリス・ロンドン
- 日本人子女(小・中学生)を対象とした進学学習指導の提供
- WASEDA ACADEMY USA CO.,LTD.
企業業績
| 株価 | 1,163円 |
| 時価総額 | 223億円 |
| EPS | 69.11円 |
| PER | 16.83倍 |
| BPS | 606.22円 |
| PBR | 1.92倍 |
| 株主資本比率 | 58.1% |
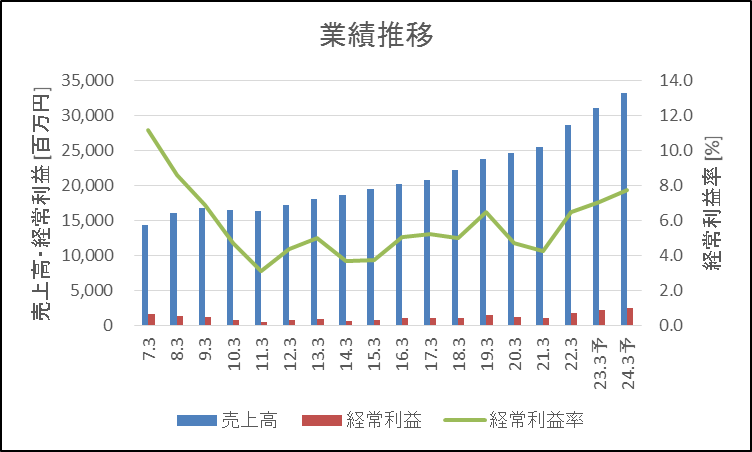
業績において、売上高は、右肩上がりとなっています。また、2022年3月期には11期連続増収となっています。経常利益率は、4%~6%で推移していましたが、今期は2009年3月期ぶりの水準に回復する見通しとなっています。株主資本比率は58.1%とやや高めとなっています。
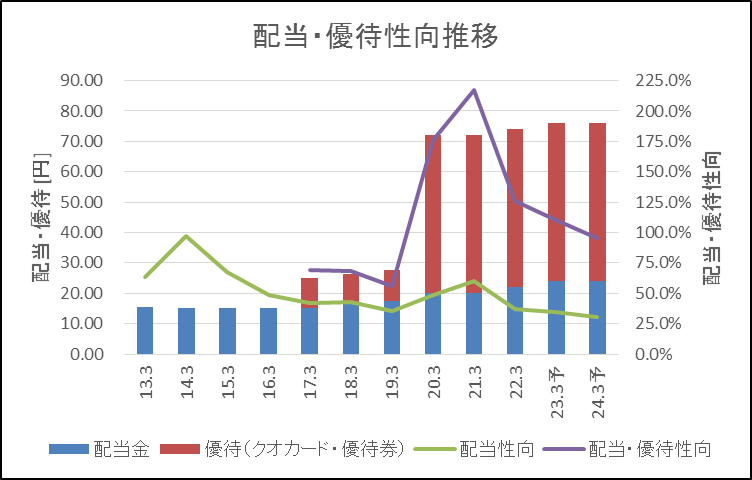
配当性向は、直近6年間を見てみると、35~40%程(減益となった2020年、2021年を除く)で推移していました。直近では業績拡大に伴い、増配傾向にあります。また、2019年9月から株主優待券の優待制度が拡充され、優待による利回りが向上しています。
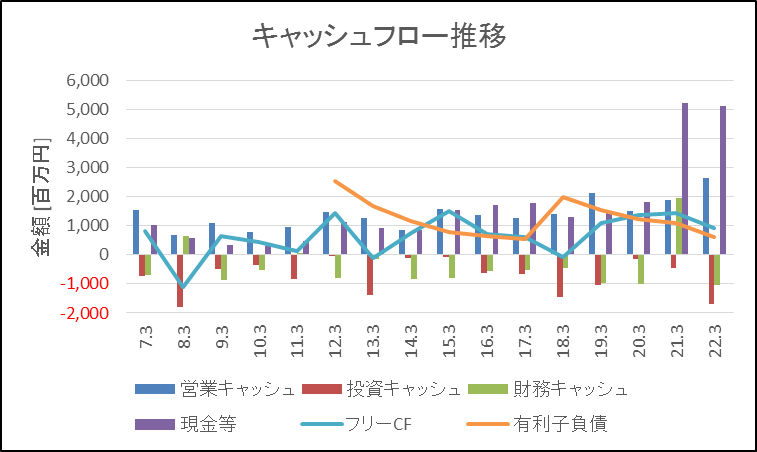
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは16年間全てプラスになっています。また、フリーキャッシュフローは13年間プラス(マイナスは2008年、2013年、2018年の3年間)となっています。なお、2013年、2018年は、定期預金増加による支出や子会社株式取得による支出のため、リスクは少ないと思われます。ただし、2008年は確認できていません。
2022年3月期には有利子負債は610百万円程となっており、現金等は5,100百万円程になっています。現金等は有利子負債の額より多く、キャッシュリッチな企業といえます。
株主還元
配当政策
特に配当性向の目標指標を掲げていませんが、2014年3月期以降(今期を入れて10年間)増配傾向にあることや、優待の新設・拡充を行っていることから、配当だけでなく優待面による還元も積極的だと思われます。
毎年の配当金について、安定的な配当の維持を基本とし、業績に応じた配当性向(配当額)を検討していく方針である。
※「2022年3月期 有価証券報告書」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
トリドール 株主優待到着!
もんしゃ(@kabushi_lover)です。
トリドールの優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月・9月の年2回です。
株主優待の内容
株主優待は、「優待券」になります。
| 保有株数 | 優待内容 | 優待券(100円) | |
|---|---|---|---|
| 保有期間 | 1年未満 | 1年以上 | |
| 100株~ | 30枚(3,000円相当) | - | |
| 200株~ | 40枚(4,000円相当) | 30枚(3,000円相当)追加 | |
| 1,000株~ | 100枚(10,000円相当) | 30枚(3,000円相当)追加 | |
| 2,000株~ | 150枚(15,000円相当) | 30枚(3,000円相当)追加 | |
利回り
株価2,360円(2022年7月3日終値時点)、今期配当予想の7.5円で計算しています。
100株保有で総合利回りは2.86%となっています。なお、1年継続保有する場合は、200株の総合利回り3.28%と、最も高い利回りになります。
| 保有株数 | 配当 | 1年未満 | 1年以上 | ||
|---|---|---|---|---|---|
| 優待 | 総合 | 優待 | 総合 | ||
| 100株~ | 0.32% | 2.54% | 2.86% | - | - |
| 200株~ | 0.32% | 1.69% | 2.01% | 2.97% | 3.28% |
| 1,000株~ | 0.32% | 0.85% | 1.17% | 1.10% | 1.42% |
| 2,000株~ | 0.32% | 0.64% | 0.95% | 0.76% | 1.08% |
会社の事業内容
トリドールグループは、当社と連結子会社 54社、共同支配企業および関連会社 29社により構成されています。また、直営店およびフランチャイズ等により以下外食事業を展開しています。(「2022年3月期 有価証券報告書」より)
企業業績
| 株価 | 2,360円 |
| 時価総額 | 2,070億円 |
| EPS | 10.55円 |
| PER | 223.70倍 |
| BPS | 714.46円 |
| PBR | 3.30倍 |
| 株主資本比率 | 25.8% |
業績において、売上高は、右肩上がりとなっています。2022年3月期には2020年3月期の売上高は更新していませんが、過去最高益を達成しています。経常利益率は、9%となっていますが、今期は改悪する見通しとなっています。株主資本比率は25.8%と低めとなっています。
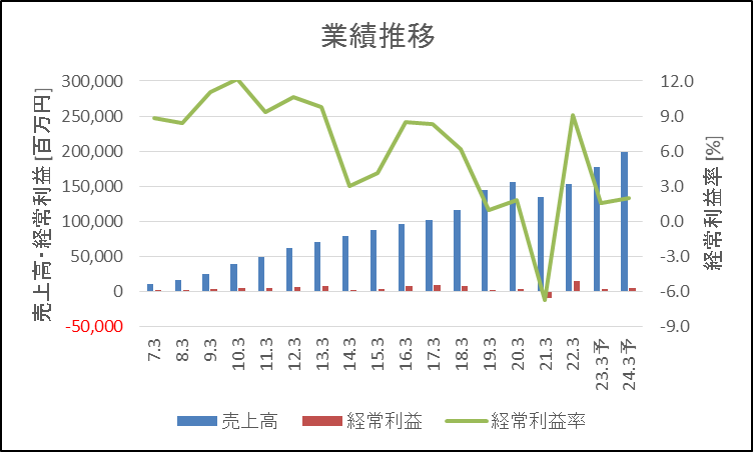
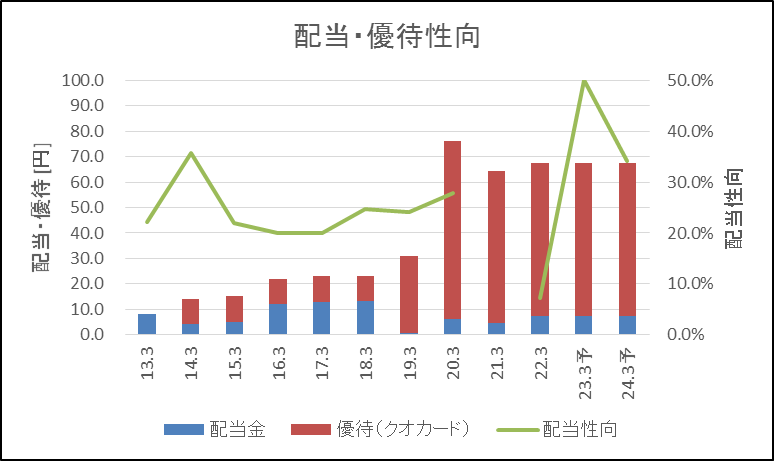
配当性向は、2013年~2020年3月期は20~30%程で推移していました。2021年3月期は赤字転落したため、配当性向は出ておりません。利益が安定していないため、それに伴い配当額が安定していません。
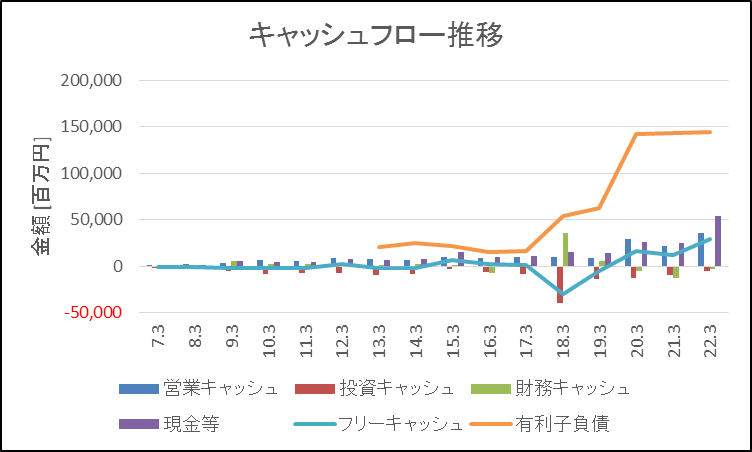
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは16年間全てプラスになっています。また、フリーキャッシュフローは7年間プラス(マイナスは2007年~2011年、2013年、2014年、2018年、2019年の9年間)となっています。投資キャッシュフローがかさみフリーキャッシュフローがマイナスになっている期がありますが、事業拡大のための、固定資産の取得または子会社株式の取得によるものです。そのため、リスクはありますが、事業拡大には必要となってくる事ですので、仕方ないことだといえます。
有利子負債は2018年3月期以降、子会社株式の取得に伴い拡大しており、2022年3月期には150,000百万円弱となりました。一方、現金等は2022年2月期には53,000百万円程に増加していますが、有利子負債の額より少なく、リスクはあると思われます。
株主還元
配当政策
配当性向20%以上を目標にしていますが、調整後配当性向2%下限の条件があるため、計算がしずらいと思われます。しかしながら、株主優待について、2018年11月、2019年8月に優待拡大を行っており、優待側から還元を行っているため、よろしいかと考えております。
株主優待制度は継続していく。原則配当性向20%以上を目標としており、安定的で継続的な配当を実施するために、調整後配当性向2%を下限としている。
※「2022年3月期決算および中長期経営計画 説明会資料」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- 業績拡大に向けた投資継続中
- 株主資本比率が低く、有利子負債が多いため財務リスクあり
- 株主優待による株主還元を行っている
- 自社株取得や株式分割による流動性面での還元に期待したい
- リスクが低い銘柄との保有による分散がおすすめ
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
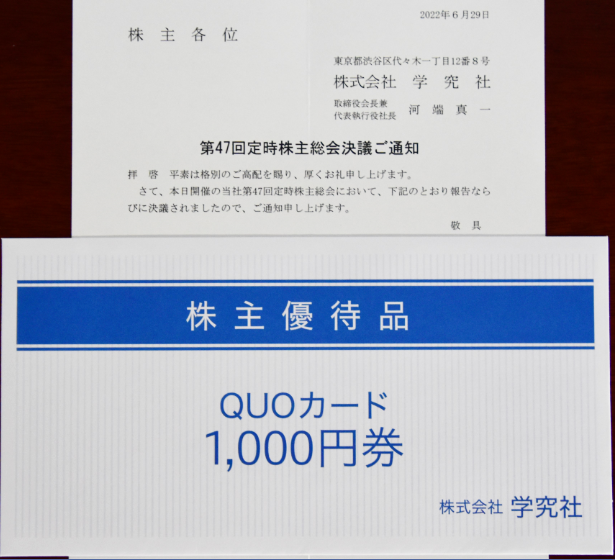
学究社 株主優待到着!
もんしゃ(@kabushi_lover)です。
学究社の優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、3月の年1回です。
株主優待の内容
株主優待は、「クオカード」になります。
| 保有株数 | 優待内容 |
|---|---|
| クオカード | |
| 100株~ | 1,000円相当 |
利回り
株価1,576円(2022年7月1日終値時点)、今期配当予想の80円で計算しています。
100株保有で総合利回りは5.71%となっています。
| 保有株数 | 配当 | 優待 | 総合 |
|---|---|---|---|
| 100株~ | 5.08% | 0.63% | 5.71% |
会社の事業内容
学究社グループは、当社と子会社 7社、関連会社 2社、関係会社 1社により構成されています。以下事業を展開しています。(「2022年3月期 有価証券報告書」より)
- 教育事業
- 「ena」
- 「個別ena」
- 「ena最高水準」
- 「ena新セミ」
- 「ena新美」
- など...
- 不動産事業
- 住居用・事務所用不動産等の不動産賃貸事業
- その他事業
- 受験・教育情報の配信サービス
企業業績
| 株価 | 1,576円 |
| 時価総額 | 173億円 |
| EPS | 144.05円 |
| PER | 10.94倍 |
| BPS | 450.01円 |
| PBR | 3.50倍 |
| 株主資本比率 | 49.9% |
業績において、売上高は、右肩上がりで10期連続増収、3期連続増益を達成しています。経常利益率は、改善傾向にあり、20%目前で推移しています。今期は、増収増益になる見通しです。
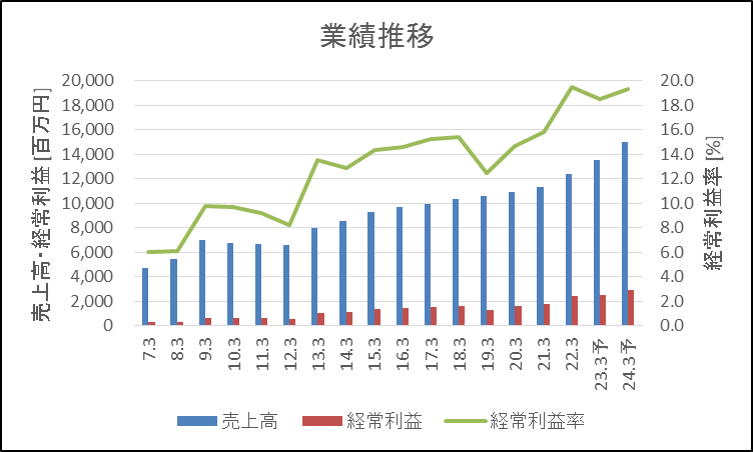
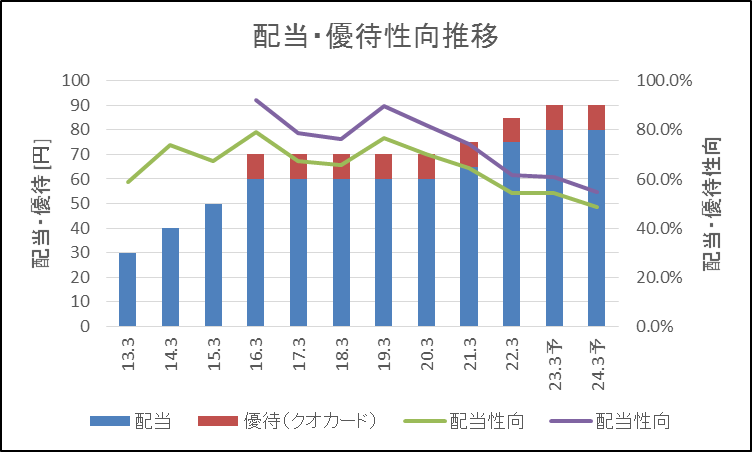
配当性向は、2021年3月期以前は60~70%程で推移していました。2022年3月期には54.5%、今期は54.2%と、60%以下に低下しています。しかしながら、業績拡大と増配傾向にあることから、今後増配余地はややありと考えられます。
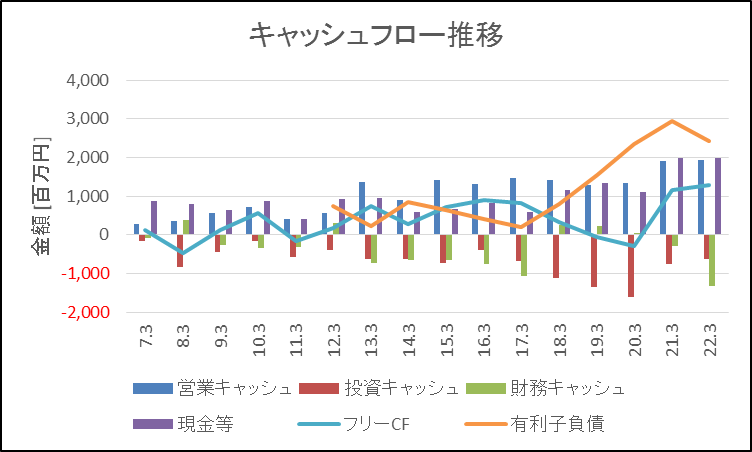
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは16年間全てプラスになっています。また、フリーキャッシュフローは12年間プラス(マイナスは2008年、2011年、2019年、2020年の4年間)となっています。マイナスがあるものの16年間のフリーキャッシュフローの平均は400百万円弱プラスになっていることから、良好なビジネスモデルと思われます。
有利子負債は2019年3月期以降拡大しており、2022年3月期には2,400百万円程となりました。一方、現金等は2022年2月期には2,000百万円程に増加していますが、有利子負債の額より少ないことから、リスクはややありだと思われます。
株主還元
配当政策
特に配当性向の目標指標を掲げておらず、配当においては、不透明感があるように思われます。しかし、直近10年間において、EPSが20%~30%減となった期もありましたが、減配は行われていないので、安定した配当を株主還元していることが分かります。
利益還元を経営上の重要課題としており、収益力向上のための内部留保による企業体質を図りながら、業績に応じた成果の配分を基本方針としている。
※「2023年3月期-2025年3月期 中期経営計画」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- 業績拡大傾向(10期連続増収、3期連続増益)
- 100株保有時に総合利回り5%後半と高利回り
- 現金等より有利子負債が多く、ややリスクあり?
- 増配傾向(配当性向55%前後)
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
あさひ 株主優待について!

もんしゃ(@kabushi_lover)です。
あさひの優待情報を紹介します。
目次
株主優待について
権利確定月
権利確定月は、2月の年1回です。
株主優待の内容
株主優待は、「優待券」になります。
| 保有株数 | 優待内容 |
|---|---|
| 優待券(1,000円) | |
| 100株~ | 4枚(4,000円) |
| 500株~ | 10枚(10,000円) |
| 1,000株~ | 20枚(20,000円) |
| 5,000株~ | 40枚(40,000円) |
利回り
株価1,278円(2022年7月1日終値時点)、今期配当予想の28円で計算しています。なお、優待券は、流動性が低いと思われるので、換金率75%(優待券4,000円分で金3,000円)として計算しています。
100、500株、1,000株、5,000株保有で総合利回りはそれぞれ4.54%、3.36%、3.36%、2.66%となっています。
| 保有株数 | 配当 | 優待 | 総合 |
|---|---|---|---|
| 100株~ | 2.19% | 2.35% | 4.54% |
| 500株~ | 2.19% | 1.17% | 3.36% |
| 1,000株~ | 2.19% | 1.17% | 3.36% |
| 5,000株~ | 2.19% | 0.47% | 2.66% |
会社の事業内容
当社および関係会社は、当社と子会社(愛三希(北京)自転車商易有限公司)により構成されています。以下事業を展開しています。(「2022年2月期 有価証券報告書」より)
- 店舗販売(直営店 486店舗、FC店 19店舗)
- 自転車の販売
- パーツ・アクセサリー等の関連商品の販売
- 各種整備及び修理等の付帯サービスの提供
- インターネット通信販売
- リユース店
- 自転車の買取・販売
- 商品卸事業
- 自社ブランド商品の販売
- 自転車及びパーツ・アクセサリーの販売
- 国内販売店への以下販売
企業業績
| 株価 | 1,278円 |
| 時価総額 | 335億円 |
| EPS | 141.75円 |
| PER | 9.02倍 |
| BPS | 1,353.52円 |
| PBR | 0.94倍 |
| 株主資本比率 | 76.1% |
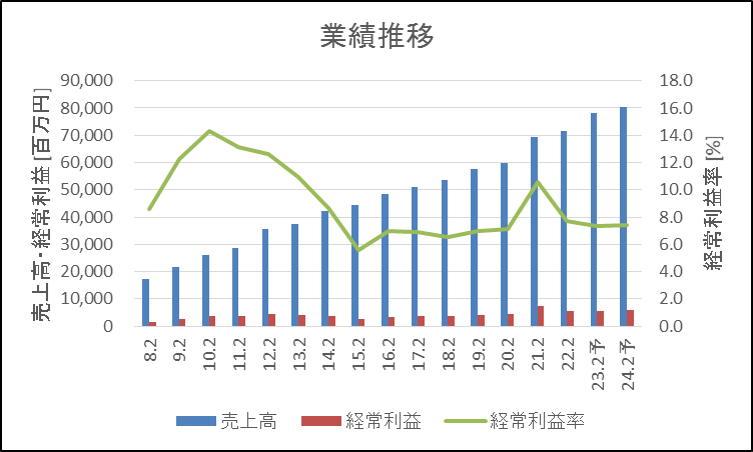
業績において、売上高は、右肩上がりで22期連続増収を達成しています。経常利益率は、2016年~2020年に6%台で推移していましたが、2023年2月期以降7%台と、若干改善される見通しとなっています。今期は、増収増益になる見通しです。
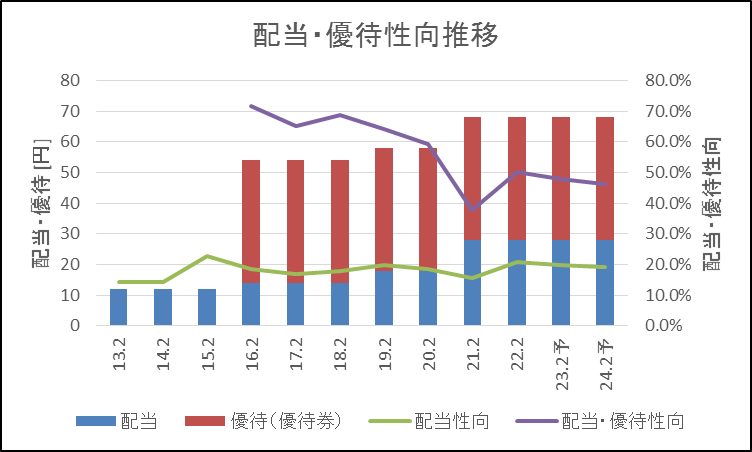
配当性向は、直近7年間を見ると、15~20%程で推移しています。配当性向は、低い水準ですが、安定した業績拡大により、徐々に配当も引き上げられる可能性がもてると考えられます。
直近15年間におけるキャッシュフローを見てみると、営業キャッシュフローは15年間全てプラスになっています。また、フリーキャッシュフローは7年間プラス(マイナスは2008年、2009年、2011年、2012年、2014年、2015年、2018年、2022年の8年間)となっています。
また、フリーキャッシュフローの半分がマイナスとなっていますが、新規出店に伴い、固定資産や補償金の支出によりマイナスになっていると思われますので、経営状況が悪いと捉える必要はないかと考えられます。
有利子負債は2021年2月期以降ゼロとなっており、現金等は2022年2月期には6,100百万円程に増加しており、キャッシュリッチの企業といえます。

株主還元
配当政策
特に配当性向の目標指標を掲げておらず、配当においては、不透明感があるように思われます。しかし、直近10年間において、EPSが20%~30%減となった期もありましたが、減配は行われていないので、安定した配当を株主還元していることが分かります。
利益還元を経営上の最重要課題としており、継続的に配当を行うことを基本方針としている。
※「2022年2月期 有価証券報告書」より
評価
総合 :
業績 :
財務 :
EPS :
増配 :
株主還元 :
まとめ
最後にまとめです。
- 21期連続増収
- 100株保有時に総合利回り4%と高利回り
- 有利子負債なく、キャッシュリッチ
- 配当性向に目標指数設定ないが、安定した配当額
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
ダスキン 株主優待到着!
もんしゃ(@kabushi_lover)です。
ダスキンの優待情報をお伝えします。
目次
株主優待について
権利確定月
権利確定月は、3月・9月の年2回です。
株主優待の内容
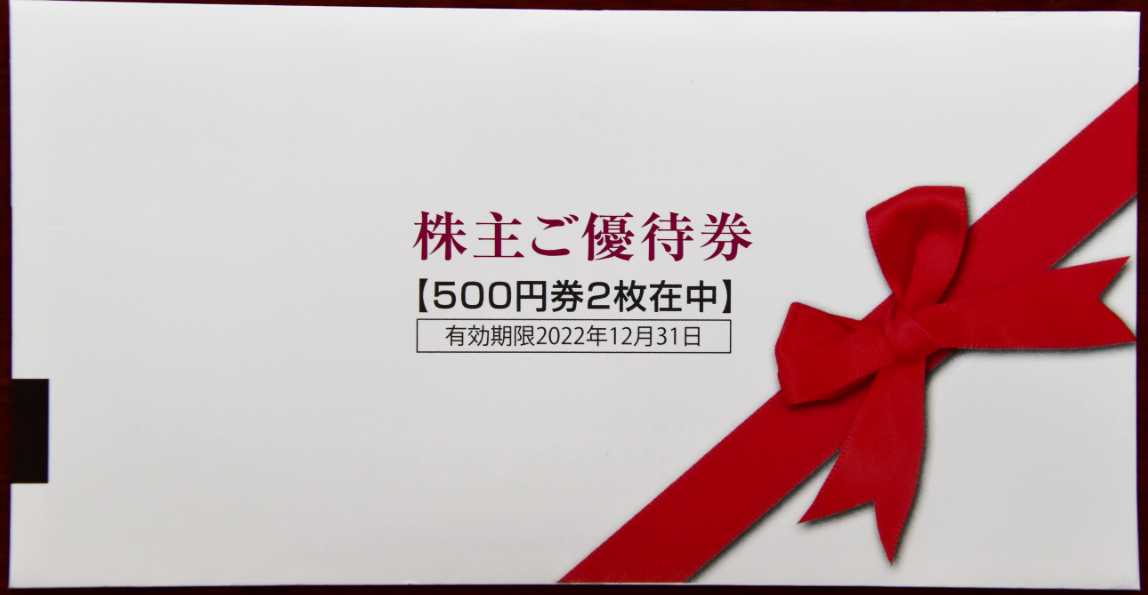
| 保有株数 | 優待内容 | 株主優待券 | |
|---|---|---|---|
| 保有期間 | 3年未満 | 3年以上 | |
| 100株~ | 1,000円相当 | 1,500円相当 | |
| 300株~ | 2,000円相当 | 2,500円相当 | |
利回り
株価2,892円(2022年6月30日終値時点)、今期配当予想の81円で計算しています。
100株または300株保有で総合利回りは3.49%または3.26%となっています。
| 保有株数 | 配当 | 5年未満 | 5年以上 | ||
|---|---|---|---|---|---|
| 優待 | 総合 | 優待 | 総合 | ||
| 100株~ | 2.80% | 0.69% | 3.49% | 1.04% | 3.84% |
| 300株~ | 2.80% | 0.46% | 3.26% | 0.58% | 3.38% |
会社の事業内容
ダスキングループは、ダスキン、子会社38社および関連会社3社により構成されています。以下2つを主な事業内容としています。(「2022年3月期 決算説明会資料」より)
- 訪販グループ
- クリーンサービス事業
:清掃・衛生用品のレンタル・販売 - ケアサービス事業
:家事代行・清掃等の役務提供サービス - レントオール事業
:イベントサポートと用品レンタル - その他訪販事業
:シニアケア、ユニフォーム、化粧品の提供 - フードグループ
- ミスタードーナツ事業
- その他フード事業
:かつアンドかつ、その他料理飲食物の提供 - その他
企業業績
| 株価 | 2,892円 |
| 時価総額 | 1,475億円 |
| EPS | 133.51円 |
| PER | 21.66倍 |
| BPS | 3,047.67円 |
| PBR | 0.95倍 |
| 株主資本比率 | 76.1% |
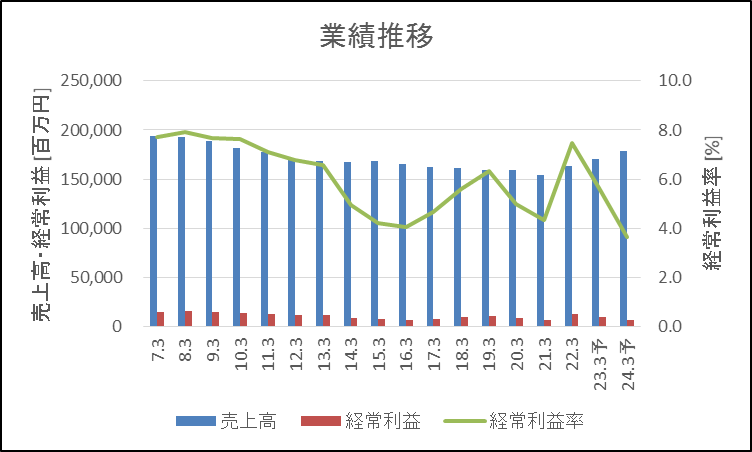
業績において、2021年以前の15年間から減収傾向にありました。2022年3月期は売上高は前期比6%程、今期は4%程と、連続増収見通しとなっています。今後増収が続くかに注目したいと思います。経常利益率は、4%~8%前後で推移しています。株主資本比率は、76.1%と財務健全性はやや高めといえます。
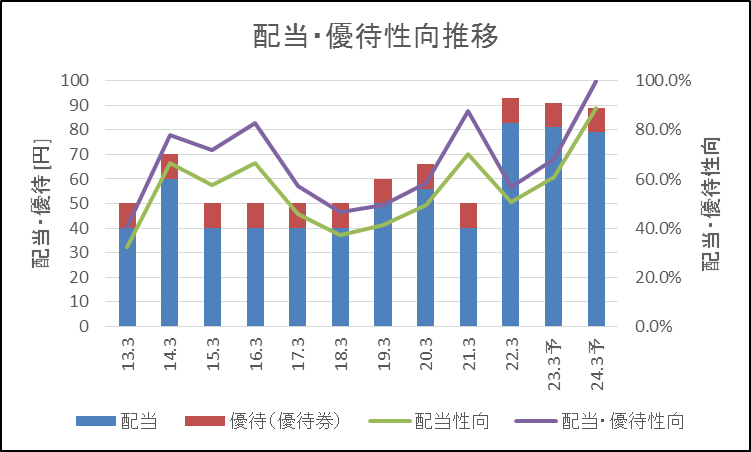
配当性向は、直近3年間を見ると、50%~70%で推移しています。一方、配当額は、安定していませんが、10年間の配当の下限は40円となっていると考えられます。
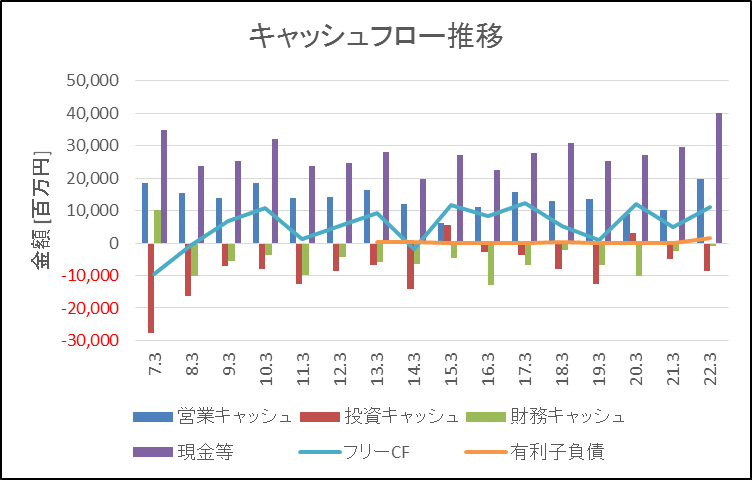
直近16年間におけるキャッシュフローを見てみると、営業キャッシュフローは16年間全てプラスになっています。また、フリーキャッシュフローは13年間プラス(2007年期、2008年期、2014年期はマイナス)と、安定しており、良好なビジネスモデルと考えられます。
有利子負債は2021年期以前は300百万円程以下で推移していましたが、2022年期には1,500百万円程と大幅に増加しています。しかし、現金等は40,000百万円程と、有利子負債を上回っており、キャッシュリッチの企業といえます。
株主還元
配当政策
連結配当性向 50%を目途としていましたが、2023年3月期以降は、連結配当性向 60%またはDOE 2.5%のいずれかの高い配当額としています。
まとめ
最後にまとめです。
- 2022年以降増収が続くかに期待
- 営業キャッシュフロー、フリーキャッシュフローともに良好なビジネスモデル
- 現金等は有利子負債を上回り、キャッシュリッチ
- 配当性向を50%から、60%またはDOE 2.5%に変更
最後まで読んでいただきありがとうございました。
※注意事項
投資活動の勧誘や特定銘柄への投資推奨を目的としたものではありません。また、情報に基づいて生じる一切の損害について責任は負担致しません。 最終的な投資判断は、ご自身でお願いいたします。
